Domain ebmt.de kaufen?
Wir ziehen mit dem Projekt
ebmt.de um.
Sind Sie am Kauf der Domain
ebmt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ebmt.de kaufen?
In welchen Bereichen und Branchen wird der Prozess der Neubewertung am häufigsten angewendet und welche Auswirkungen kann eine Neubewertung auf die betroffenen Bereiche haben?
Die Neubewertung wird am häufigsten in den Bereichen Immobilien, Finanzen und Unternehmensbewertung angewendet. In diesen Branchen kann eine Neubewertung erhebliche Auswirkungen auf die Bilanzwerte, die Kreditwürdigkeit und die Investitionsentscheidungen haben. Eine Neubewertung kann zu einer Veränderung der Vermögenswerte und Schulden führen, was wiederum die finanzielle Stabilität und die strategische Ausrichtung eines Unternehmens beeinflussen kann. In der Immobilienbranche kann eine Neubewertung zu einer Anpassung der Miet- und Verkaufspreise führen und somit den Markt beeinflussen. **
Wie beeinflusst die Neubewertung von Vermögenswerten den Gesamtwert eines Unternehmens?
Die Neubewertung von Vermögenswerten kann zu einer Erhöhung oder Verringerung des Gesamtwerts eines Unternehmens führen, je nachdem, ob die Vermögenswerte über- oder unterbewertet waren. Eine Neubewertung kann die finanzielle Gesundheit des Unternehmens widerspiegeln und das Vertrauen der Investoren stärken oder schwächen. Eine regelmäßige Neubewertung kann dazu beitragen, den tatsächlichen Wert des Unternehmens zu ermitteln und eine genauere Bewertung des Unternehmens zu ermöglichen. **

Ähnliche Suchbegriffe für Neubewertung
Top-Angebote
Produkte zum Begriff Neubewertung:
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-ORCL Driver, Oracle 11G Datenbank2CQG150505S4061 ITS-DR-ORCL Der Treiber ITS-DR-ORCL wird für die Einbindung von Oracle 11G Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
In welchen Bereichen kann eine Neubewertung von Vermögenswerten, wie beispielsweise Immobilien, Aktien oder Unternehmenswerten, Auswirkungen haben und welche Faktoren sollten bei einer Neubewertung berücksichtigt werden?
Eine Neubewertung von Vermögenswerten kann Auswirkungen auf die Bilanz eines Unternehmens haben, da sich dadurch der Wert des Eigenkapitals verändern kann. Zudem kann eine Neubewertung auch steuerliche Auswirkungen haben, da sich dadurch die Höhe der Abschreibungen und somit die Steuerlast ändern kann. Bei Immobilien kann eine Neubewertung Auswirkungen auf die Kreditwürdigkeit und die Höhe von Hypotheken haben. Bei Aktien kann eine Neubewertung den Marktwert des Unternehmens beeinflussen und somit Auswirkungen auf Investoren und Aktionäre haben. Bei einer Neubewertung sollten Faktoren wie Marktentwicklungen, wirtschaftliche Rahmenbedingungen, zukünftige Cashflows und potenzielle Risiken berücksichtigt **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzwelt Auswirkungen auf die Bilanz, die Gewinn- und Verlustrechnung sowie die finanzielle Stabilität eines Unternehmens haben? Und wie unterscheidet sich die Neubewertung von Vermögenswerten in der Immobilienbranche von der Neubewertung in der Finanzbranche?
Die Neubewertung von Vermögenswerten in der Finanzwelt kann Auswirkungen auf die Bilanz eines Unternehmens haben, da sich dadurch der Wert der Vermögenswerte ändern kann, was wiederum das Eigenkapital und die finanzielle Gesundheit des Unternehmens beeinflusst. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung Veränderungen bei Abschreibungen und Wertminderungen ergeben, die das Ergebnis des Unternehmens beeinflussen. Die finanzielle Stabilität eines Unternehmens kann durch die Neubewertung von Vermögenswerten beeinträchtigt werden, da sich dadurch die Liquidität und die Kreditwürdigkeit des Unternehmens verändern können. In der Immobilienbranche unterscheidet sich die Neubewertung von Vermögenswerten **
-
Was sind die Schlüsselkriterien zur Neubewertung von Vermögenswerten in einem Unternehmen?
Die Schlüsselkriterien zur Neubewertung von Vermögenswerten in einem Unternehmen sind die Marktwertbestimmung, die Bewertungsmethode und die regelmäßige Aktualisierung der Wertermittlung. Die Neubewertung sollte auf aktuellen Marktdaten basieren, eine angemessene Methode zur Wertermittlung verwenden und regelmäßig überprüft und aktualisiert werden, um die Genauigkeit der Bewertung sicherzustellen. Dies hilft Unternehmen, ihre Vermögenswerte korrekt zu bewerten und fundierte Entscheidungen zu treffen. **
-
Woher kam die radikale Neubewertung der Kolonialzeit in den letzten Jahren?
Die radikale Neubewertung der Kolonialzeit in den letzten Jahren ist das Ergebnis einer zunehmenden Sensibilisierung für die negativen Auswirkungen des Kolonialismus auf die kolonisierten Völker. Historische Forschungen haben gezeigt, dass der Kolonialismus von Unterdrückung, Ausbeutung und kultureller Assimilation geprägt war, was zu einer verstärkten Kritik an der glorifizierten Darstellung der Kolonialzeit geführt hat. Zudem haben soziale Bewegungen wie die Black Lives Matter-Bewegung eine breitere Debatte über Rassismus und Ungerechtigkeit angestoßen, die auch die Kolonialzeit betrifft. **

Was sind die häufigsten Gründe für die Neubewertung von Vermögenswerten in Unternehmen?
Die häufigsten Gründe für die Neubewertung von Vermögenswerten in Unternehmen sind Änderungen in den Marktbedingungen, wie z.B. steigende oder fallende Preise, technologische Entwicklungen oder regulatorische Änderungen. Auch Fusionen, Übernahmen oder Restrukturierungen können eine Neubewertung erforderlich machen. Zudem können interne Faktoren wie Änderungen in der Unternehmensstrategie oder unerwartete Ereignisse wie Naturkatastrophen die Neubewertung von Vermögenswerten notwendig machen. **
Was sind die wichtigsten Überlegungen bei der Neubewertung von Vermögenswerten in einem Unternehmen?
Die wichtigsten Überlegungen bei der Neubewertung von Vermögenswerten in einem Unternehmen sind die Aktualität der Bewertungsmethoden, die Einhaltung der Rechnungslegungsvorschriften und die Berücksichtigung von Markttrends und -bedingungen. Es ist wichtig, die Werthaltigkeit der Vermögenswerte regelmäßig zu überprüfen, um eine realistische Darstellung des Unternehmensvermögens zu gewährleisten und Investitionsentscheidungen zu unterstützen. Eine transparente und konsistente Bewertung der Vermögenswerte ist entscheidend für die Glaubwürdigkeit der Finanzberichterstattung und das Vertrauen der Stakeholder. **
Top-Angebote
Produkte zum Begriff Neubewertung:
-
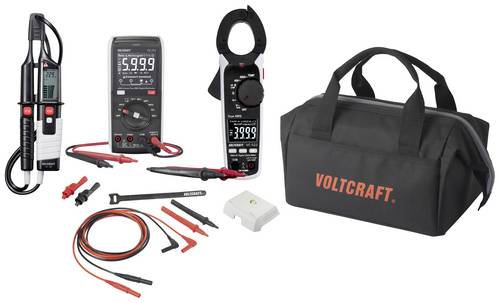
VOLTCRAFT Messgeräteset AusbildungDas VOLTCRAFT Messgeräteset wurde speziell an die Messanforderungen in der Ausbildung abgestimmt. Handmultimeter mit soliden Mess- und Sicherheitsfunktionen die die Ausbildung sicherer machen. Beispielsweise lässt sich das Batteriefach nicht öffnen wenn Messleitungen angeschlossen sind oder die selbstrückstellenden Sicherungen im mA Messbereich lassen den lästigen Sicherungswechsel entfallen. Auf der Rückseite des Multimeter VC-272 kann die beiliegende Adapterplatte montiert werden, dadurch wird die Rückseite magnetisch und das VC-272 kann sicher an Schaltschranktüren fixiert werden. Ein zweipoliger Spannungsprüfer mit einem Messbereich bis 690V (AC und DC), Durchgangsprüfung und RCD-Testfunktion sowie eine Strommesszange für Ströme bis 400A (AC) stellen dem Anwender ein leistungsfähiges Messgerätepaket zur Verfügung. Die Messtechnik wird sicher in der VOLTCRAFT Messgerätetasche verstaut die auch für einen komfortablen Transport zum Einsatzort sorgt. VOLTCRAFT VC272 Digital Multimeter (S486852) Das VC 272 kann Temperaturen mit K-Typ Thermofühler erfassen und ist wie alle Geräte der VC-200 Serie für die Ausbildung optimiert. AC Stromzange VC-522 (X022391) Im Gegensatz zu Multimeter muss der Stromkreis beim Messen nicht unterbrochen werden. Perfekt geeignet beim Service an Maschinen und in Schaltschränken. Zweipoliger Spannungsprüfer VC 63 (Y926631) Der 2polige Spannungsprüfer dient zum Messen und Anzeigen von Gleich- und Wechs252,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-CSV Driver, CSV Datenbank2CQG150502S4061 ITS-DR-CSV Der Treiber ITS-DR-CSV wird für die Einbindung von CSV Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
In welchen Bereichen und Branchen wird der Prozess der Neubewertung am häufigsten angewendet und welche Auswirkungen kann eine Neubewertung auf die betroffenen Bereiche haben?
Die Neubewertung wird am häufigsten in den Bereichen Immobilien, Finanzen und Unternehmensbewertung angewendet. In diesen Branchen kann eine Neubewertung erhebliche Auswirkungen auf die Bilanzwerte, die Kreditwürdigkeit und die Investitionsentscheidungen haben. Eine Neubewertung kann zu einer Veränderung der Vermögenswerte und Schulden führen, was wiederum die finanzielle Stabilität und die strategische Ausrichtung eines Unternehmens beeinflussen kann. In der Immobilienbranche kann eine Neubewertung zu einer Anpassung der Miet- und Verkaufspreise führen und somit den Markt beeinflussen. **
-
Wie beeinflusst die Neubewertung von Vermögenswerten den Gesamtwert eines Unternehmens?
Die Neubewertung von Vermögenswerten kann zu einer Erhöhung oder Verringerung des Gesamtwerts eines Unternehmens führen, je nachdem, ob die Vermögenswerte über- oder unterbewertet waren. Eine Neubewertung kann die finanzielle Gesundheit des Unternehmens widerspiegeln und das Vertrauen der Investoren stärken oder schwächen. Eine regelmäßige Neubewertung kann dazu beitragen, den tatsächlichen Wert des Unternehmens zu ermitteln und eine genauere Bewertung des Unternehmens zu ermöglichen. **
-
In welchen Bereichen kann eine Neubewertung von Vermögenswerten, wie beispielsweise Immobilien, Aktien oder Unternehmenswerten, Auswirkungen haben und welche Faktoren sollten bei einer Neubewertung berücksichtigt werden?
Eine Neubewertung von Vermögenswerten kann Auswirkungen auf die Bilanz eines Unternehmens haben, da sich dadurch der Wert des Eigenkapitals verändern kann. Zudem kann eine Neubewertung auch steuerliche Auswirkungen haben, da sich dadurch die Höhe der Abschreibungen und somit die Steuerlast ändern kann. Bei Immobilien kann eine Neubewertung Auswirkungen auf die Kreditwürdigkeit und die Höhe von Hypotheken haben. Bei Aktien kann eine Neubewertung den Marktwert des Unternehmens beeinflussen und somit Auswirkungen auf Investoren und Aktionäre haben. Bei einer Neubewertung sollten Faktoren wie Marktentwicklungen, wirtschaftliche Rahmenbedingungen, zukünftige Cashflows und potenzielle Risiken berücksichtigt **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzwelt Auswirkungen auf die Bilanz, die Gewinn- und Verlustrechnung sowie die finanzielle Stabilität eines Unternehmens haben? Und wie unterscheidet sich die Neubewertung von Vermögenswerten in der Immobilienbranche von der Neubewertung in der Finanzbranche?
Die Neubewertung von Vermögenswerten in der Finanzwelt kann Auswirkungen auf die Bilanz eines Unternehmens haben, da sich dadurch der Wert der Vermögenswerte ändern kann, was wiederum das Eigenkapital und die finanzielle Gesundheit des Unternehmens beeinflusst. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung Veränderungen bei Abschreibungen und Wertminderungen ergeben, die das Ergebnis des Unternehmens beeinflussen. Die finanzielle Stabilität eines Unternehmens kann durch die Neubewertung von Vermögenswerten beeinträchtigt werden, da sich dadurch die Liquidität und die Kreditwürdigkeit des Unternehmens verändern können. In der Immobilienbranche unterscheidet sich die Neubewertung von Vermögenswerten **
Ähnliche Suchbegriffe für Neubewertung
-
ABB ITS-DR-ORCL Driver, Oracle 11G Datenbank2CQG150505S4061 ITS-DR-ORCL Der Treiber ITS-DR-ORCL wird für die Einbindung von Oracle 11G Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Timischl, Wolfgang: QualitätssicherungQualitätssicherung , Statistische Methoden , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 201209, Produktform: Kartoniert, Titel der Reihe: Fachwissen der Technik##, Autoren: Timischl, Wolfgang, Auflage: 12004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 396, Abbildungen: 202 schwarz-weiße Abbildungen, 19 schwarz-weiße Tabellen, Keyword: Qualitätsmanagement; Qualitätssicherung; Statistik, Fachschema: Mathematik / Statistik~Stochastik~Wahrscheinlichkeitsrechnung~Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Qualitätssicherung~Sicherung / Qualitätssicherung, Fachkategorie: Wahrscheinlichkeitsrechnung und Statistik~Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 384, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 227, Breite: 160, Höhe: 24, Gewicht: 665, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783446220539 9783446185913 9783446177567, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35276129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Schlüsselkriterien zur Neubewertung von Vermögenswerten in einem Unternehmen?
Die Schlüsselkriterien zur Neubewertung von Vermögenswerten in einem Unternehmen sind die Marktwertbestimmung, die Bewertungsmethode und die regelmäßige Aktualisierung der Wertermittlung. Die Neubewertung sollte auf aktuellen Marktdaten basieren, eine angemessene Methode zur Wertermittlung verwenden und regelmäßig überprüft und aktualisiert werden, um die Genauigkeit der Bewertung sicherzustellen. Dies hilft Unternehmen, ihre Vermögenswerte korrekt zu bewerten und fundierte Entscheidungen zu treffen. **
-
Woher kam die radikale Neubewertung der Kolonialzeit in den letzten Jahren?
Die radikale Neubewertung der Kolonialzeit in den letzten Jahren ist das Ergebnis einer zunehmenden Sensibilisierung für die negativen Auswirkungen des Kolonialismus auf die kolonisierten Völker. Historische Forschungen haben gezeigt, dass der Kolonialismus von Unterdrückung, Ausbeutung und kultureller Assimilation geprägt war, was zu einer verstärkten Kritik an der glorifizierten Darstellung der Kolonialzeit geführt hat. Zudem haben soziale Bewegungen wie die Black Lives Matter-Bewegung eine breitere Debatte über Rassismus und Ungerechtigkeit angestoßen, die auch die Kolonialzeit betrifft. **
-
Was sind die häufigsten Gründe für die Neubewertung von Vermögenswerten in Unternehmen?
Die häufigsten Gründe für die Neubewertung von Vermögenswerten in Unternehmen sind Änderungen in den Marktbedingungen, wie z.B. steigende oder fallende Preise, technologische Entwicklungen oder regulatorische Änderungen. Auch Fusionen, Übernahmen oder Restrukturierungen können eine Neubewertung erforderlich machen. Zudem können interne Faktoren wie Änderungen in der Unternehmensstrategie oder unerwartete Ereignisse wie Naturkatastrophen die Neubewertung von Vermögenswerten notwendig machen. **
-
Was sind die wichtigsten Überlegungen bei der Neubewertung von Vermögenswerten in einem Unternehmen?
Die wichtigsten Überlegungen bei der Neubewertung von Vermögenswerten in einem Unternehmen sind die Aktualität der Bewertungsmethoden, die Einhaltung der Rechnungslegungsvorschriften und die Berücksichtigung von Markttrends und -bedingungen. Es ist wichtig, die Werthaltigkeit der Vermögenswerte regelmäßig zu überprüfen, um eine realistische Darstellung des Unternehmensvermögens zu gewährleisten und Investitionsentscheidungen zu unterstützen. Eine transparente und konsistente Bewertung der Vermögenswerte ist entscheidend für die Glaubwürdigkeit der Finanzberichterstattung und das Vertrauen der Stakeholder. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.